Artículo relacionado
Una unidad cuyo valor se actualiza cada año. El documento convierte la idea en criterios verificables, explica el fundamento de cada recomendación y muestra dos situaciones prácticas. Su propósito es ayudar a la persona lectora a comparar opciones, reconocer supuestos y preparar preguntas antes de contratar, firmar o comprometer recursos.
Registro previo con nombre y correo. El consentimiento para novedades es opcional.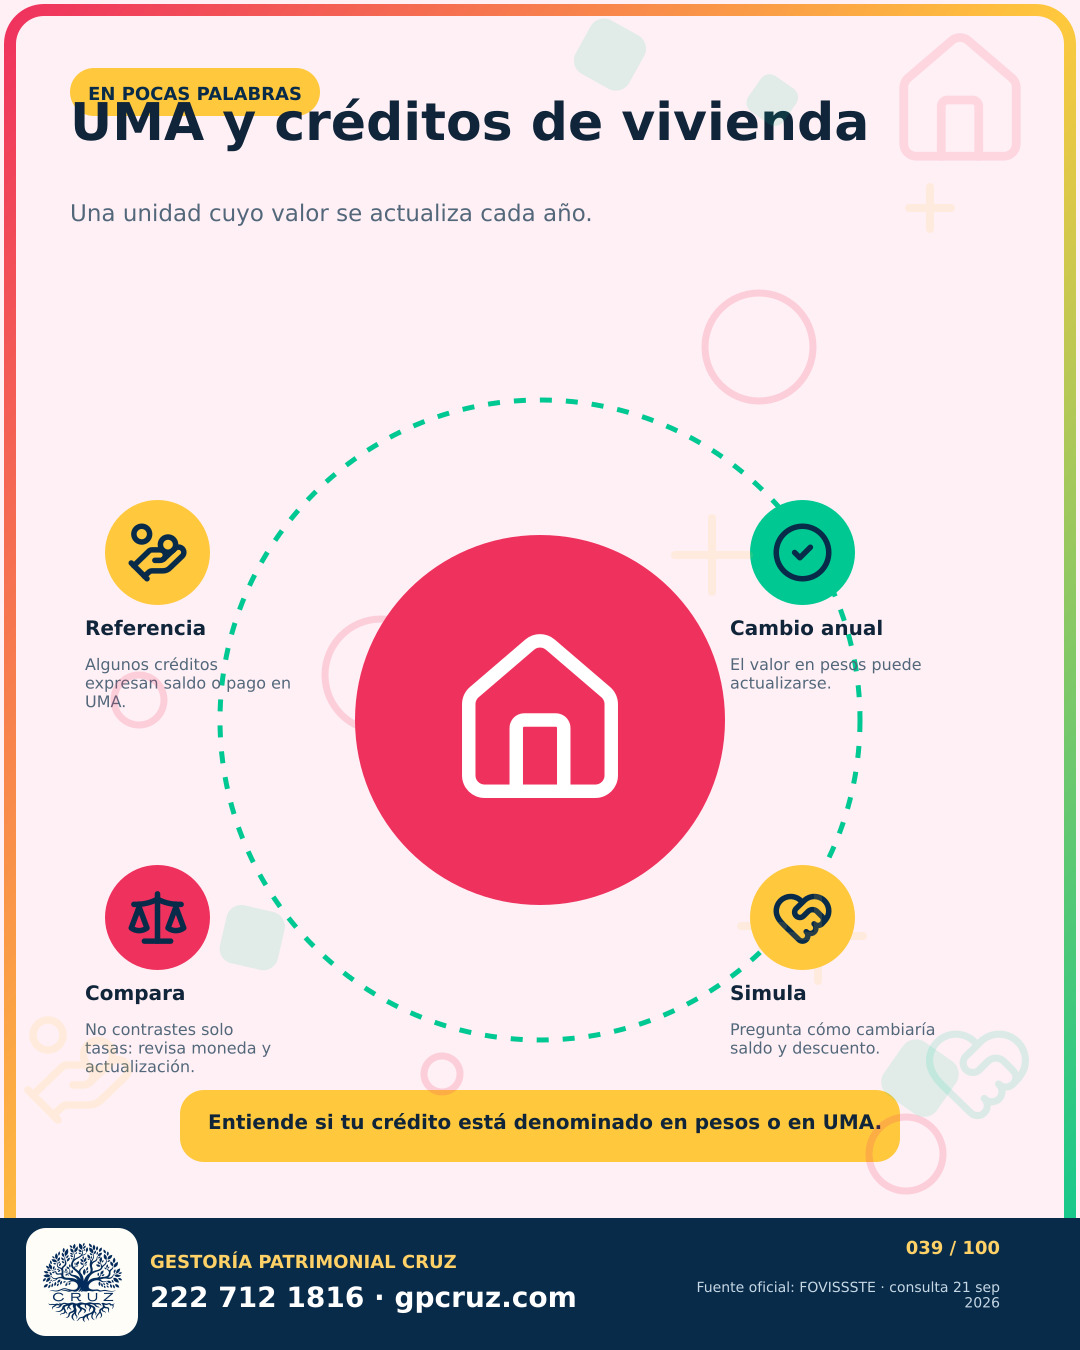
Una unidad cuyo valor se actualiza cada año. El documento convierte la idea en criterios verificables, explica el fundamento de cada recomendación y muestra dos situaciones prácticas. Su propósito es ayudar a la persona lectora a comparar opciones, reconocer supuestos y preparar preguntas antes de contratar, firmar o comprometer recursos.
Descripción técnica: Artículo técnico sobre uma y créditos de vivienda. Explica el concepto, sustenta por qué es relevante para una decisión informada, desarrolla un método de aplicación, presenta dos ejemplos y reúne verificaciones y fuentes públicas relacionadas con hipoteca.
Algunos créditos expresan saldo o pago en UMA. Su efecto debe proyectarse durante todo el plazo y no únicamente en el primer pago.
Fundamento: La hipoteca es una obligación de largo plazo; pequeñas diferencias en tasa, plazo o seguros pueden acumular efectos relevantes. En este tema, el criterio se aplica a “referencia”: Algunos créditos expresan saldo o pago en UMA.
El valor en pesos puede actualizarse. El expediente del inmueble y la precalificación personal deben revisarse por separado.
Fundamento: La capacidad financiera y la viabilidad jurídica del inmueble son análisis separados; ambos deben resultar consistentes. En este tema, el criterio se aplica a “cambio anual”: El valor en pesos puede actualizarse.
No contrastes solo tasas: revisa moneda y actualización. Los gastos de cierre, seguros y mantenimiento forman parte del costo de habitar la vivienda.
Fundamento: El costo de vivienda incluye formalización, mantenimiento, seguros y posibles adecuaciones, además del precio anunciado. En este tema, el criterio se aplica a “compara”: No contrastes solo tasas: revisa moneda y actualización.
Pregunta cómo cambiaría saldo y descuento. Una simulación debe probar escenarios normales, ajustados y de contingencia.
Fundamento: Los escenarios permiten observar si el pago sigue siendo sostenible ante cambios razonables en ingreso o gastos. En este tema, el criterio se aplica a “simula”: Pregunta cómo cambiaría saldo y descuento.
Anota tu cifra actual, la meta deseada, el plazo y la fuente documental. Después compara al menos dos escenarios y conserva evidencia de la alternativa elegida.
La oferta A entrega $50,000 a 24 meses y la B el mismo monto a 36 meses. Aunque B muestre una mensualidad menor, debe revisarse el total pagado, CAT, seguros y comisiones antes de concluir que es más económica.