Artículo relacionado
Se paga mediante descuentos vinculados a tu salario o pensión. El documento convierte la idea en criterios verificables, explica el fundamento de cada recomendación y muestra dos situaciones prácticas. Su propósito es ayudar a la persona lectora a comparar opciones, reconocer supuestos y preparar preguntas antes de contratar, firmar o comprometer recursos.
Registro previo con nombre y correo. El consentimiento para novedades es opcional.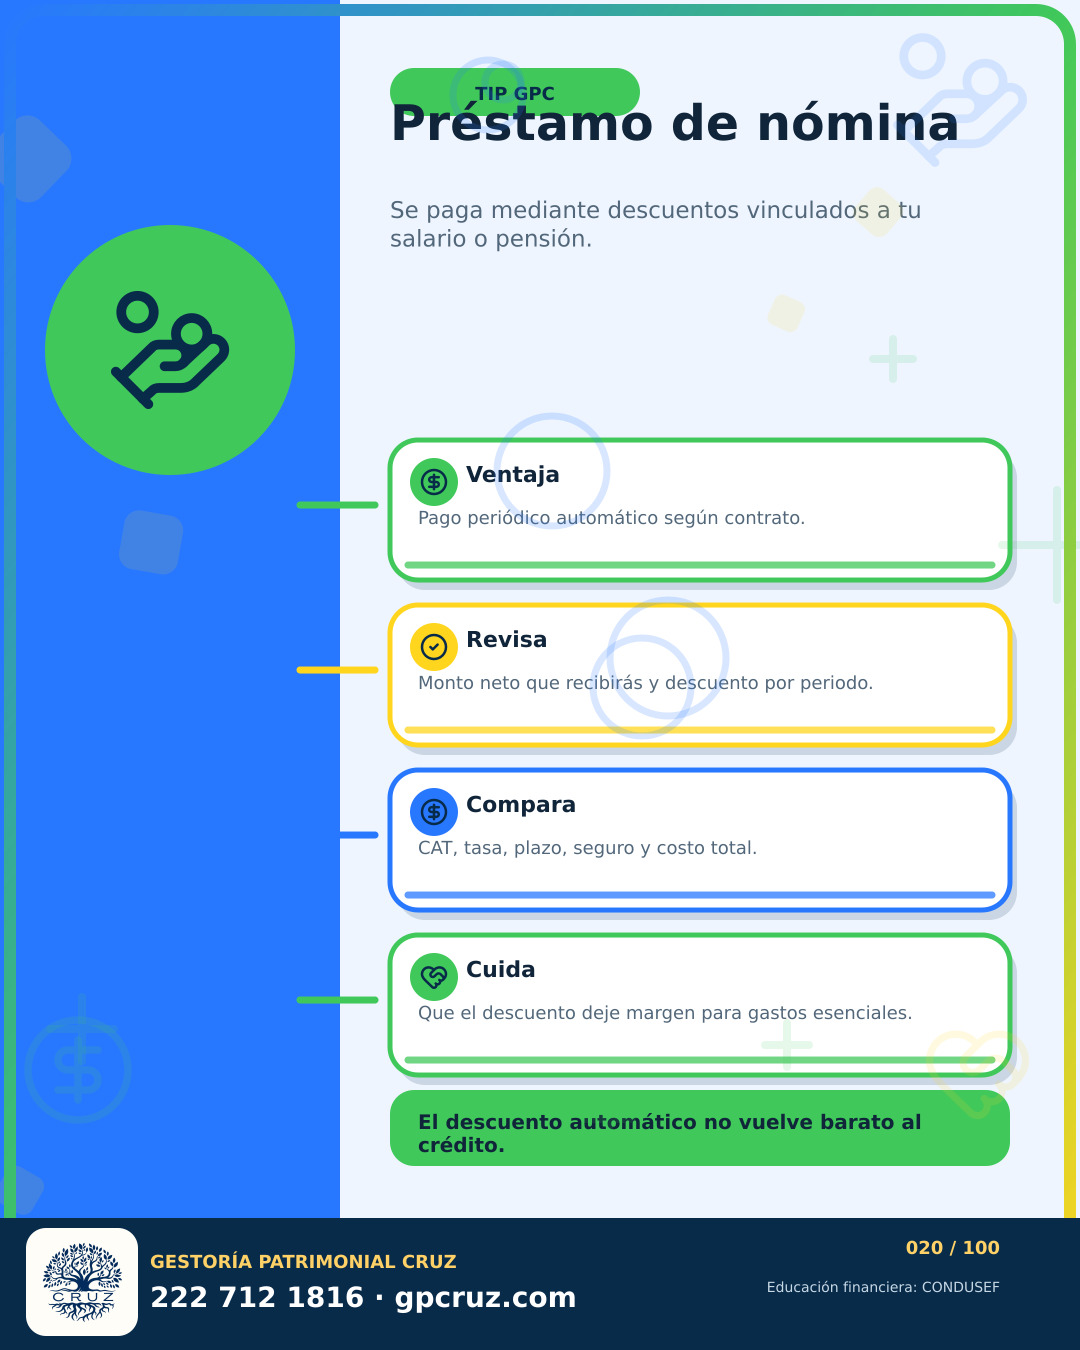
Se paga mediante descuentos vinculados a tu salario o pensión. El documento convierte la idea en criterios verificables, explica el fundamento de cada recomendación y muestra dos situaciones prácticas. Su propósito es ayudar a la persona lectora a comparar opciones, reconocer supuestos y preparar preguntas antes de contratar, firmar o comprometer recursos.
Descripción técnica: Artículo técnico sobre préstamo de nómina. Explica el concepto, sustenta por qué es relevante para una decisión informada, desarrolla un método de aplicación, presenta dos ejemplos y reúne verificaciones y fuentes públicas relacionadas con crédito y nómina.
Pago periódico automático según contrato. Este dato debe coincidir en publicidad, carátula, contrato y tabla de amortización.
Fundamento: Es relevante porque una cuota aislada no muestra el costo total; la comparación debe incorporar tasa, CAT, plazo, comisiones, seguros y monto neto recibido. En este tema, el criterio se aplica a “ventaja”: Pago periódico automático según contrato.
Monto neto que recibirás y descuento por periodo. La comparación es válida solo si monto, plazo y periodicidad son equivalentes.
Fundamento: El descuento automático reduce fricción operativa, pero también disminuye el ingreso disponible antes de otras decisiones del hogar. En este tema, el criterio se aplica a “revisa”: Monto neto que recibirás y descuento por periodo.
CAT, tasa, plazo, seguro y costo total. Debe confirmarse quién otorga el crédito y por qué canal se realizará cada pago.
Fundamento: La evidencia contractual permite distinguir una promoción de una obligación exigible y verificar quién es el acreedor. En este tema, el criterio se aplica a “compara”: CAT, tasa, plazo, seguro y costo total.
Que el descuento deje margen para gastos esenciales. La decisión final debe dejar margen para alimentación, vivienda, salud y ahorro.
Fundamento: El margen posterior al pago protege la continuidad de gastos esenciales y reduce la probabilidad de depender de nuevo crédito. En este tema, el criterio se aplica a “cuida”: Que el descuento deje margen para gastos esenciales.
Anota tu cifra actual, la meta deseada, el plazo y la fuente documental. Después compara al menos dos escenarios y conserva evidencia de la alternativa elegida.
La oferta A entrega $50,000 a 24 meses y la B el mismo monto a 36 meses. Aunque B muestre una mensualidad menor, debe revisarse el total pagado, CAT, seguros y comisiones antes de concluir que es más económica.