Artículo relacionado
Dos formas distintas de calcular crecimiento o costo. El documento convierte la idea en criterios verificables, explica el fundamento de cada recomendación y muestra dos situaciones prácticas. Su propósito es ayudar a la persona lectora a comparar opciones, reconocer supuestos y preparar preguntas antes de contratar, firmar o comprometer recursos.
Registro previo con nombre y correo. El consentimiento para novedades es opcional.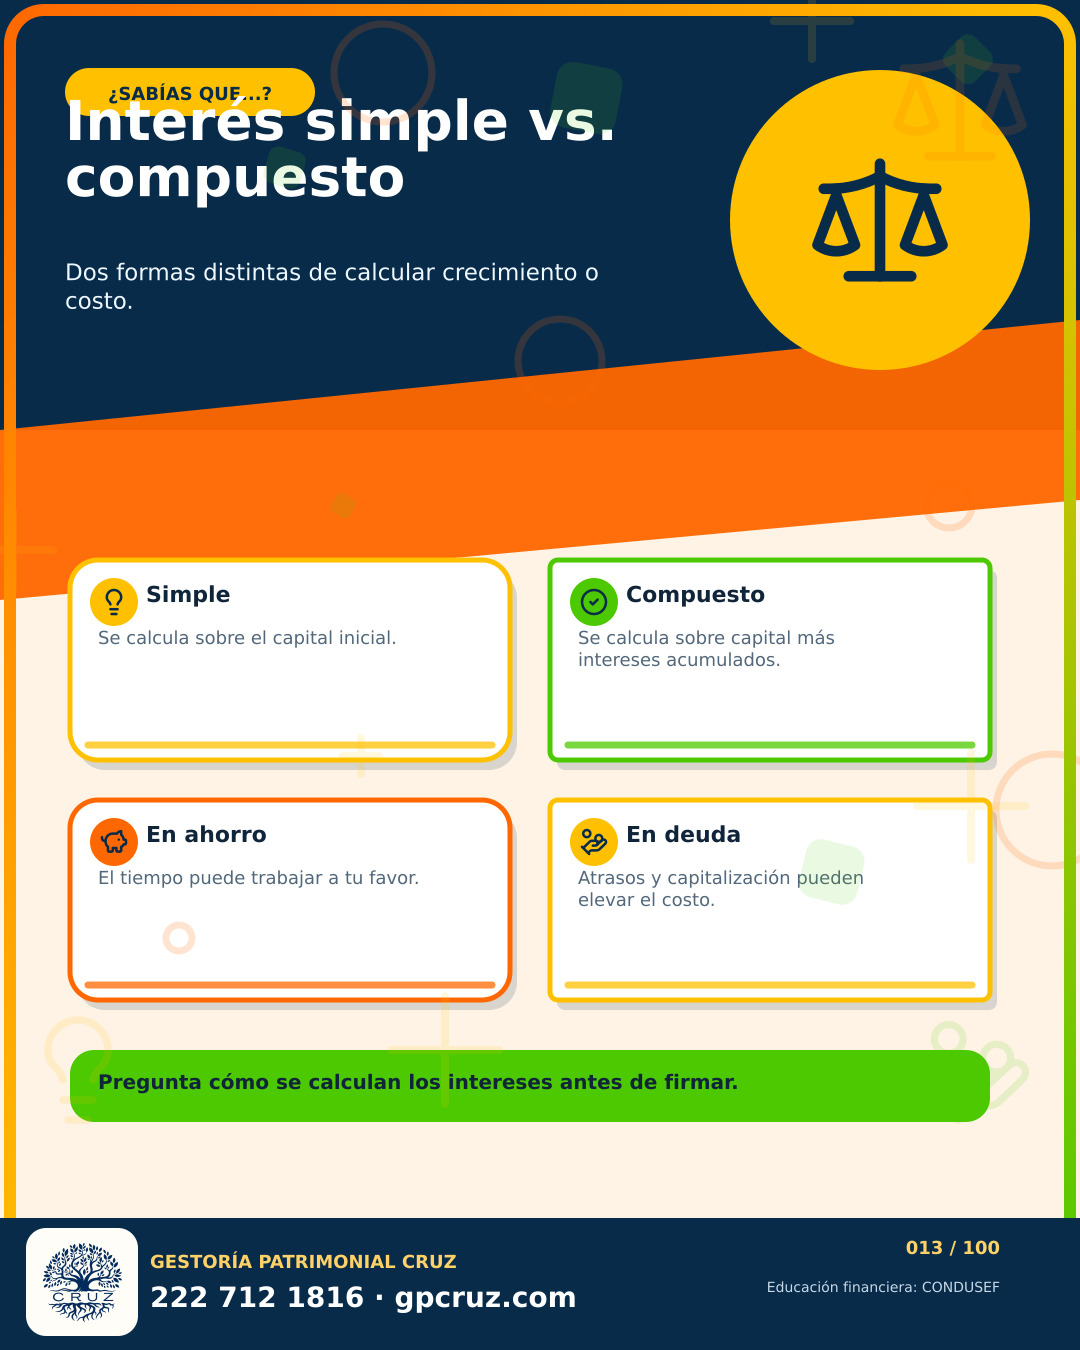
Dos formas distintas de calcular crecimiento o costo. El documento convierte la idea en criterios verificables, explica el fundamento de cada recomendación y muestra dos situaciones prácticas. Su propósito es ayudar a la persona lectora a comparar opciones, reconocer supuestos y preparar preguntas antes de contratar, firmar o comprometer recursos.
Descripción técnica: Artículo técnico sobre interés simple vs. compuesto. Explica el concepto, sustenta por qué es relevante para una decisión informada, desarrolla un método de aplicación, presenta dos ejemplos y reúne verificaciones y fuentes públicas relacionadas con finanzas personales.
Se calcula sobre el capital inicial. Conviene convertir este criterio en una cantidad y una fecha para que pueda medirse.
Fundamento: Se recomienda porque una meta cuantificada permite medir avances y corregir desviaciones sin depender de la memoria. En este tema, el criterio se aplica a “simple”: Se calcula sobre el capital inicial.
Se calcula sobre capital más intereses acumulados. El registro mensual permite distinguir una tendencia de un gasto extraordinario.
Fundamento: El fundamento es la administración del flujo de efectivo: separar gastos esenciales, metas y consumo ayuda a proteger la liquidez del hogar. En este tema, el criterio se aplica a “compuesto”: Se calcula sobre capital más intereses acumulados.
El tiempo puede trabajar a tu favor. La automatización reduce la dependencia de decisiones repetidas durante el mes.
Fundamento: La constancia suele ser más útil que una aportación aislada, porque distribuye el esfuerzo y facilita formar un hábito verificable. En este tema, el criterio se aplica a “en ahorro”: El tiempo puede trabajar a tu favor.
Atrasos y capitalización pueden elevar el costo. El resultado debe revisarse cuando cambian el ingreso, los dependientes o los gastos esenciales.
Fundamento: La revisión periódica es necesaria porque el presupuesto cambia con inflación, ingreso, dependientes y prioridades. En este tema, el criterio se aplica a “en deuda”: Atrasos y capitalización pueden elevar el costo.
Un capital de $10,000 al 10% anual simple genera $1,000 en un año. Con capitalización anual compuesta durante dos años, el monto teórico sería $12,100. La periodicidad real depende del contrato.
Dos personas pueden aplicar el mismo criterio y obtener resultados distintos por ingreso, plazo, dependientes o documentación. Ambas deben registrar sus propios datos, calcular el efecto y verificar la fuente vigente.