Artículo relacionado
Suma capacidades para adquirir vivienda. El documento convierte la idea en criterios verificables, explica el fundamento de cada recomendación y muestra dos situaciones prácticas. Su propósito es ayudar a la persona lectora a comparar opciones, reconocer supuestos y preparar preguntas antes de contratar, firmar o comprometer recursos.
Registro previo con nombre y correo. El consentimiento para novedades es opcional.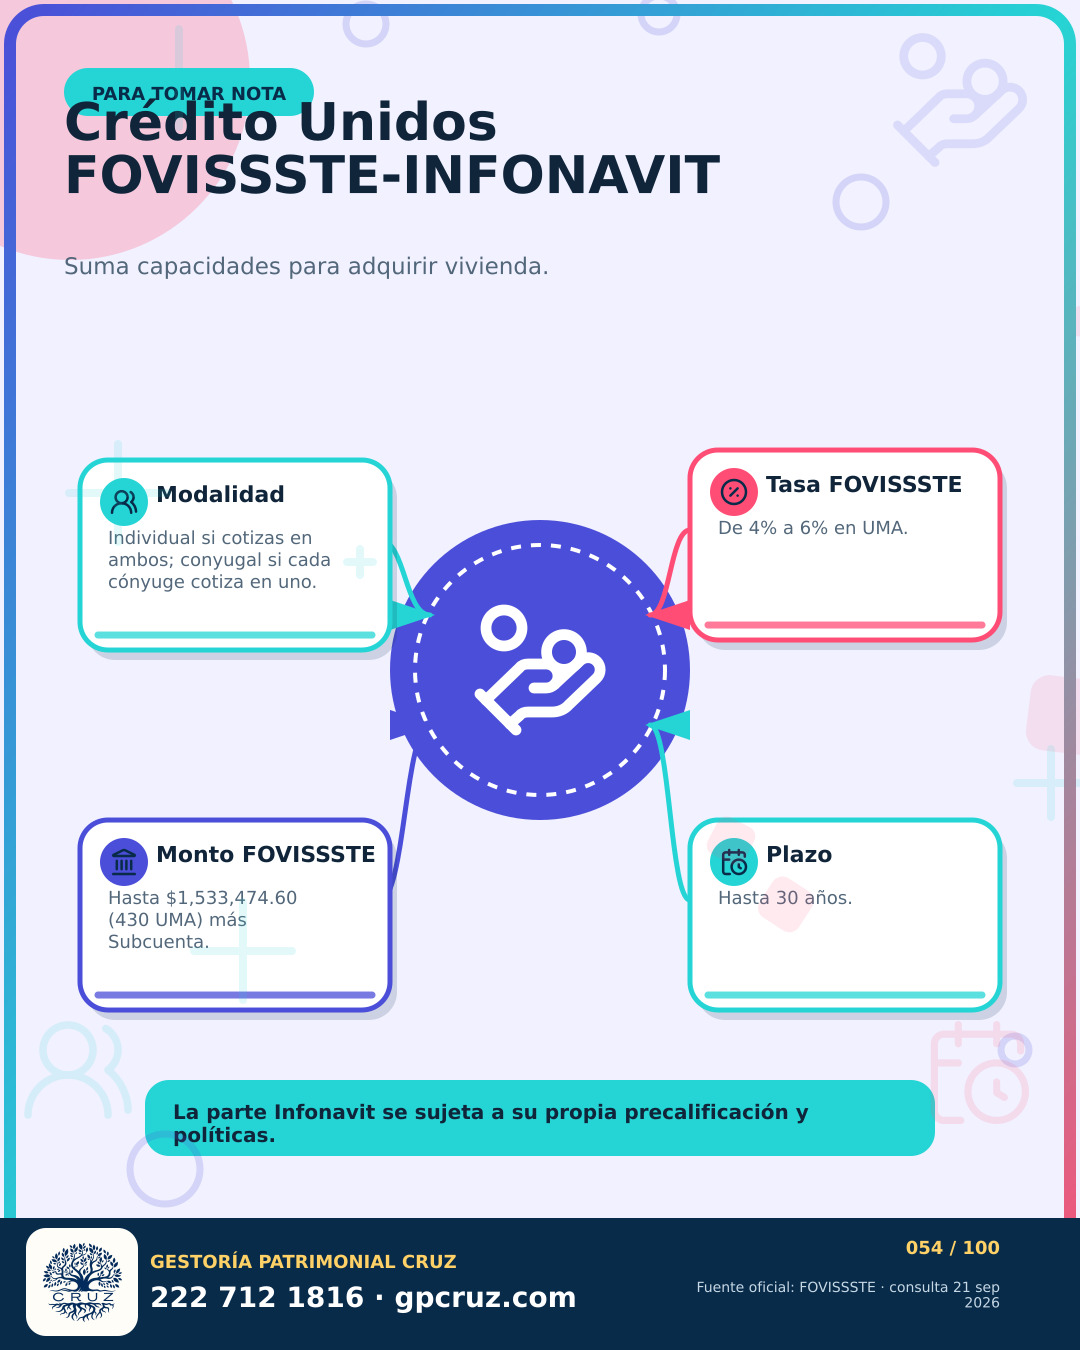
Suma capacidades para adquirir vivienda. El documento convierte la idea en criterios verificables, explica el fundamento de cada recomendación y muestra dos situaciones prácticas. Su propósito es ayudar a la persona lectora a comparar opciones, reconocer supuestos y preparar preguntas antes de contratar, firmar o comprometer recursos.
Descripción técnica: Artículo técnico sobre crédito unidos fovissste-infonavit. Explica el concepto, sustenta por qué es relevante para una decisión informada, desarrolla un método de aplicación, presenta dos ejemplos y reúne verificaciones y fuentes públicas relacionadas con vivienda 2026.
Individual si cotizas en ambos; conyugal si cada cónyuge cotiza en uno. La cifra es de referencia pública y requiere confirmación personal en el portal oficial.
Fundamento: La información institucional cambia y la elegibilidad es individual; por eso la publicación oficial y la precalificación vigente tienen prioridad. En este tema, el criterio se aplica a “modalidad”: Individual si cotizas en ambos; conyugal si cada cónyuge cotiza en uno.
De 4% a 6% en UMA. La elegibilidad puede depender de relación laboral, ahorro, edad, capacidad y reglas del producto.
Fundamento: Los requisitos existen para acreditar identidad, relación laboral, capacidad y características de la operación. En este tema, el criterio se aplica a “tasa fovissste”: De 4% a 6% en UMA.
Hasta $1,533,474.60 (430 UMA) más Subcuenta. Los documentos incompletos o desactualizados pueden modificar tiempos y condiciones.
Fundamento: La fecha de consulta es parte de la evidencia: evita aplicar cifras históricas como si fueran condiciones actuales. En este tema, el criterio se aplica a “monto fovissste”: Hasta $1,533,474.60 (430 UMA) más Subcuenta.
Hasta 30 años. Antes de comprometer una compra, debe obtenerse la información vigente y aplicable al caso.
Fundamento: La planeación previa reduce el riesgo de apartar una propiedad que no corresponda al monto o modalidad autorizable. En este tema, el criterio se aplica a “plazo”: Hasta 30 años.
Toma el dato como referencia de fecha, consulta tu precalificación y solicita la tabla o simulación personal. No comprometas una propiedad usando únicamente el monto máximo de publicidad.
La oferta A entrega $50,000 a 24 meses y la B el mismo monto a 36 meses. Aunque B muestre una mensualidad menor, debe revisarse el total pagado, CAT, seguros y comisiones antes de concluir que es más económica.